
Un loyer supérieur à la mensualité ne signifie pas que votre logement s’autofinance. Le bon repère est ce qui reste après les sorties réellement supportées, et non le simple écart entre loyer et crédit. Avant d’arrêter un chiffre, déterminez si vous acceptez un effort d’épargne mensuel pour développer votre patrimoine, ou si le bien doit couvrir ses coûts. Pour structurer cette décision, commencez par les questions à se poser avant d’investir dans le locatif.
Le flux de trésorerie d’un investissement locatif se mesure en euros par mois, après intégration des charges, des périodes sans loyer, des travaux provisionnés et des impôts. Il n’existe pas de montant universel : le seuil pertinent dépend du financement, de la fiscalité, de l’horizon de détention et de votre capacité à absorber les imprévus.
Quel montant de trésorerie viser ?
Le seuil de départ est simple : si vous souhaitez que le bien ne nécessite pas d’apport mensuel, visez au moins 0 € de trésorerie nette après impôts et provisions. Un montant positif ajoute une marge pour les aléas et les dépenses futures. Ce repère est un objectif de gestion, pas une norme applicable à tous les investissements.
Un flux négatif n’interdit pas automatiquement un projet. Vous pouvez accepter un effort mensuel si vous avez évalué son poids sur votre budget et si votre stratégie tient compte d’autres objectifs patrimoniaux. En revanche, ne confondez pas un effort volontaire avec un rendement locatif satisfaisant : examinez aussi le prix d’achat, les dépenses initiales et la durée de détention prévue.
Le choix du logement influence les loyers possibles, les travaux à prévoir et les périodes de relocation. Pour étudier ces éléments en amont, consultez notre page sur choisir un bien immobilier à acheter pour le louer.
Comment calculer le cash-flow locatif ?
Pour obtenir un calcul du flux de trésorerie locatif utile, partez des loyers réellement encaissables, puis retranchez les sorties associées au logement. Comptez les échéances du crédit, l’assurance emprunteur, la taxe foncière, l’assurance propriétaire non occupant, les charges non récupérables et les frais de gestion.
Flux avant impôt = loyers encaissés moins charges, dépenses, provisions et mensualités de crédit. Pour une prévision plus prudente, ramenez les coûts annuels au mois et prévoyez une enveloppe pour l’entretien ou les travaux. Séparez les provisions estimées des décaissements réellement observés dans votre suivi.
Dans une méthode d’évaluation immobilière, le rapport domanial de l’État distingue les recettes, dont les loyers, des dépenses telles que l’entretien, les travaux, la gestion et les impôts. Cette distinction aide à ne pas assimiler le loyer brut à l’argent disponible.
Vacance, travaux et impôts : que faut-il ajouter ?
Un logement vacant ne génère pas de loyer pendant la période sans locataire, alors que certaines dépenses continuent. Intégrez aussi le risque d’impayé dans vos hypothèses, sans traiter un loyer prévu comme une recette déjà encaissée. Testez plusieurs durées de vacance pour mesurer l’effet d’une relocation plus lente.
Ajoutez les dépenses prévisibles, comme les réparations, le remplacement d’équipements et les travaux sur les parties communes. Une réserve de sécurité peut être estimée à partir des travaux à venir et de scénarios concrets, plutôt qu’avec un montant identique pour tous les logements. Distinguez ces sommes de votre trésorerie immédiatement disponible.
En France, le résultat avant impôt ne suffit pas à connaître la somme réellement conservée. Les revenus fonciers d’une location nue sont concernés par les prélèvements sociaux, comme le précise la fiche Service Public, vérifiée le 30 juin 2026. La fiscalité dépend notamment du type de location et du régime applicable : vous pouvez comparer le micro-foncier et le régime réel avant d’estimer votre trésorerie après impôt.
Pour comparer les scénarios, calculez un cash-flow après impôt en intégrant une estimation des échéances fiscales dans votre budget mensuel. Si vous ne connaissez pas encore le montant définitif, gardez cette estimation distincte du flux réellement constaté. Cela évite de prendre une projection fiscale pour un montant déjà disponible.
Exemple : le loyer couvre-t-il vraiment les sorties ?
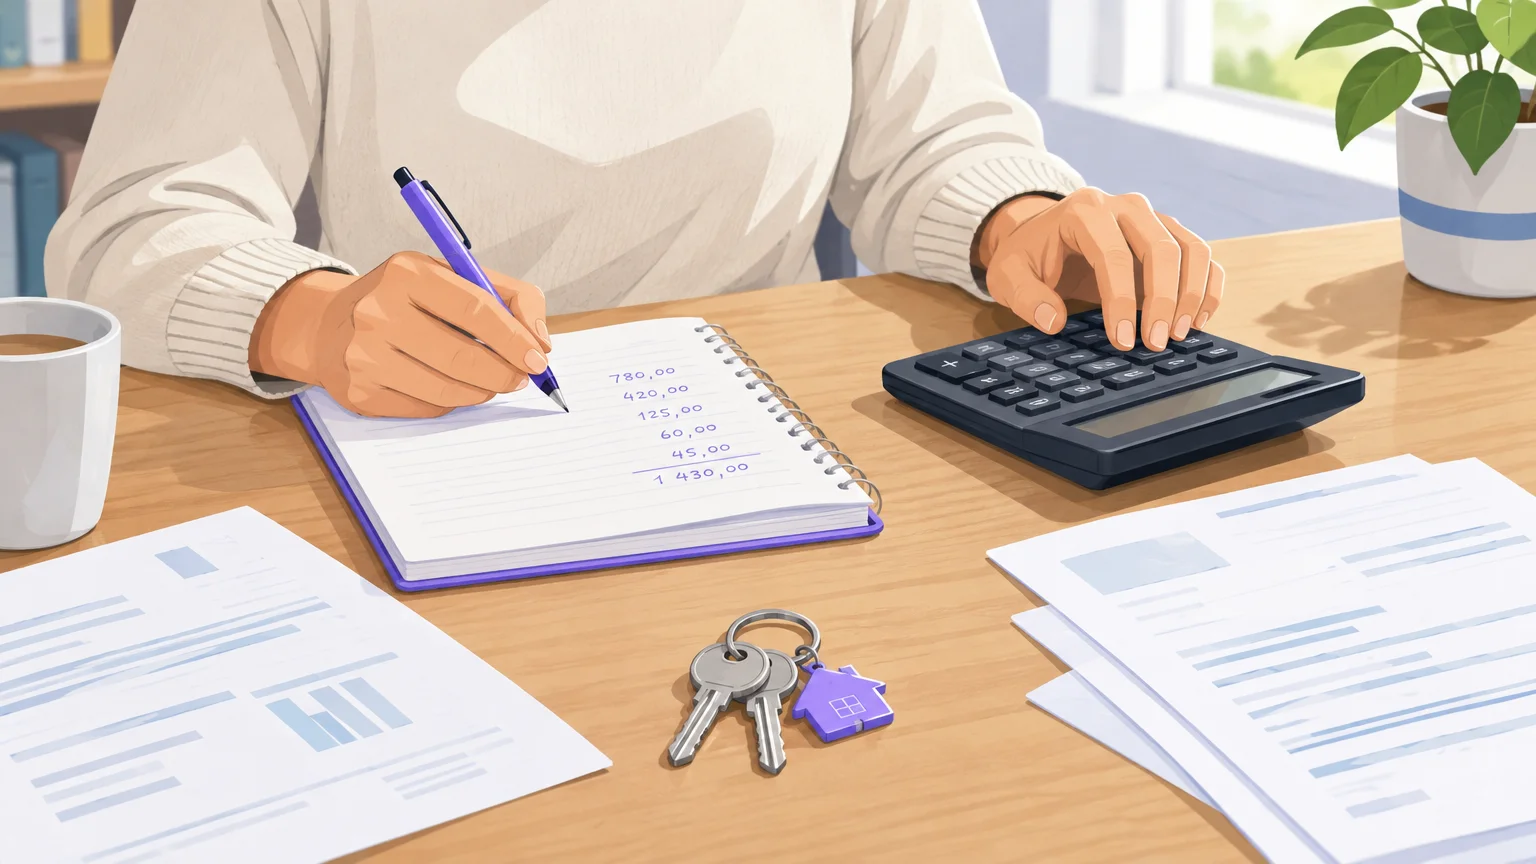
Prenons un exemple simplifié, avec des montants fictifs. Un logement rapporte 900 € de loyer mensuel potentiel et le propriétaire prévoit un mois de vacance par an, soit 75 € par mois en moyenne.
Supposons également 60 € de charges non récupérables, 80 € de taxe foncière mensualisée, 15 € d’assurance, 80 € de provisions pour entretien et travaux, 30 € de gestion et 650 € de crédit avec assurance. Le flux mensuel avant impôt ressort à 900 − 75 − 60 − 80 − 15 − 80 − 30 − 650, soit −90 €.
Le loyer brut semblait couvrir la mensualité, mais le calcul prudent révèle un effort mensuel avant impôt. Le résultat après impôt dépend ensuite de la situation fiscale du bailleur. Modifiez les hypothèses de vacance et de travaux pour vérifier si le déficit reste supportable dans un scénario moins favorable.
Quel seuil suivre avant l’achat et pendant la location ?
Avant d’acheter, établissez au moins un scénario central et un scénario dégradé. Faites varier les loyers encaissés, la durée de vacance et les travaux, puis observez le montant que vous devrez ajouter chaque mois. Cette démarche permet d’évaluer si le projet correspond à votre budget, pas seulement si le loyer paraît élevé.
Une simulation de flux dépend de paramètres propres au bien et au bailleur. Dans son rapport de 2016, l’Inspection générale des finances modélisait les flux sur vingt ans en fonction, entre autres, des travaux, du crédit et de l’imposition. Son modèle de simulation de l’IGF illustre l’intérêt de tester un projet dans la durée plutôt que de retenir une seule mensualité.
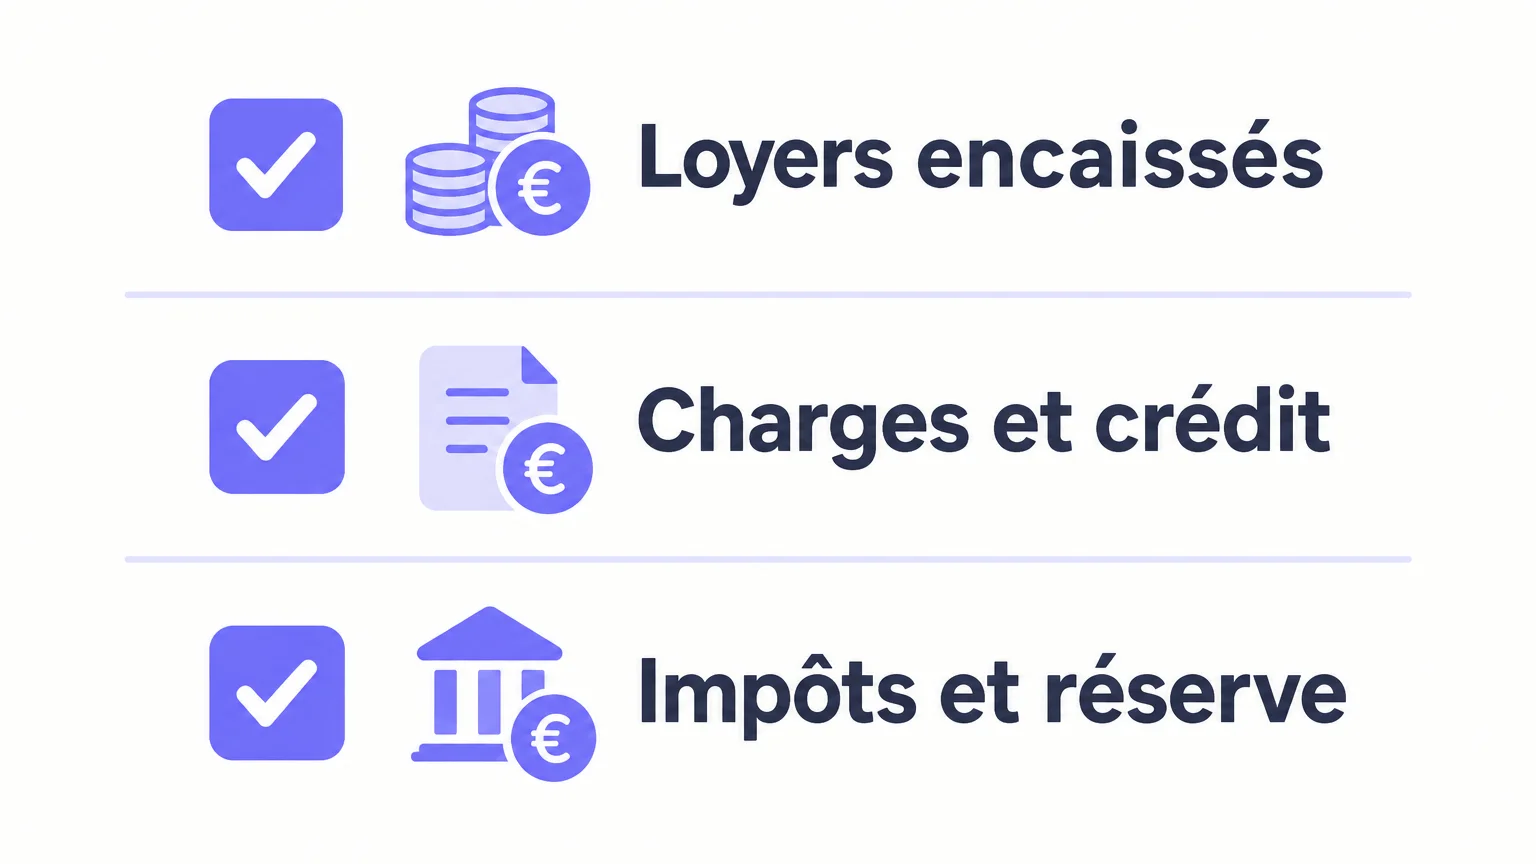
Une fois le logement loué, comparez régulièrement les loyers reçus aux dépenses payées et aux provisions prévues. Notre outil de gestion locative centralise le suivi des revenus et des charges par logement, pour repérer plus facilement les écarts entre votre prévision et la trésorerie observée. Ce suivi aide à mettre à jour vos hypothèses, sans remplacer le calcul de votre objectif personnel.
Retenir un objectif adapté à votre projet
Le bon montant dépend de vos dépenses, de votre financement, de vos impôts et du risque que vous acceptez. Pour éviter un effort d’épargne subi, visez une trésorerie nette positive après impôts et provisions, ou vérifiez précisément que tout déficit mensuel reste soutenable. Testez aussi un scénario de vacance et de travaux avant de vous engager.
Suivez la trésorerie de votre bien avec méthode
Pour interpréter vos chiffres, il faut rapprocher les loyers encaissés des charges réellement payées et des dépenses à venir. Une vision par logement facilite le suivi régulier et la comparaison entre votre prévision et les mouvements observés.
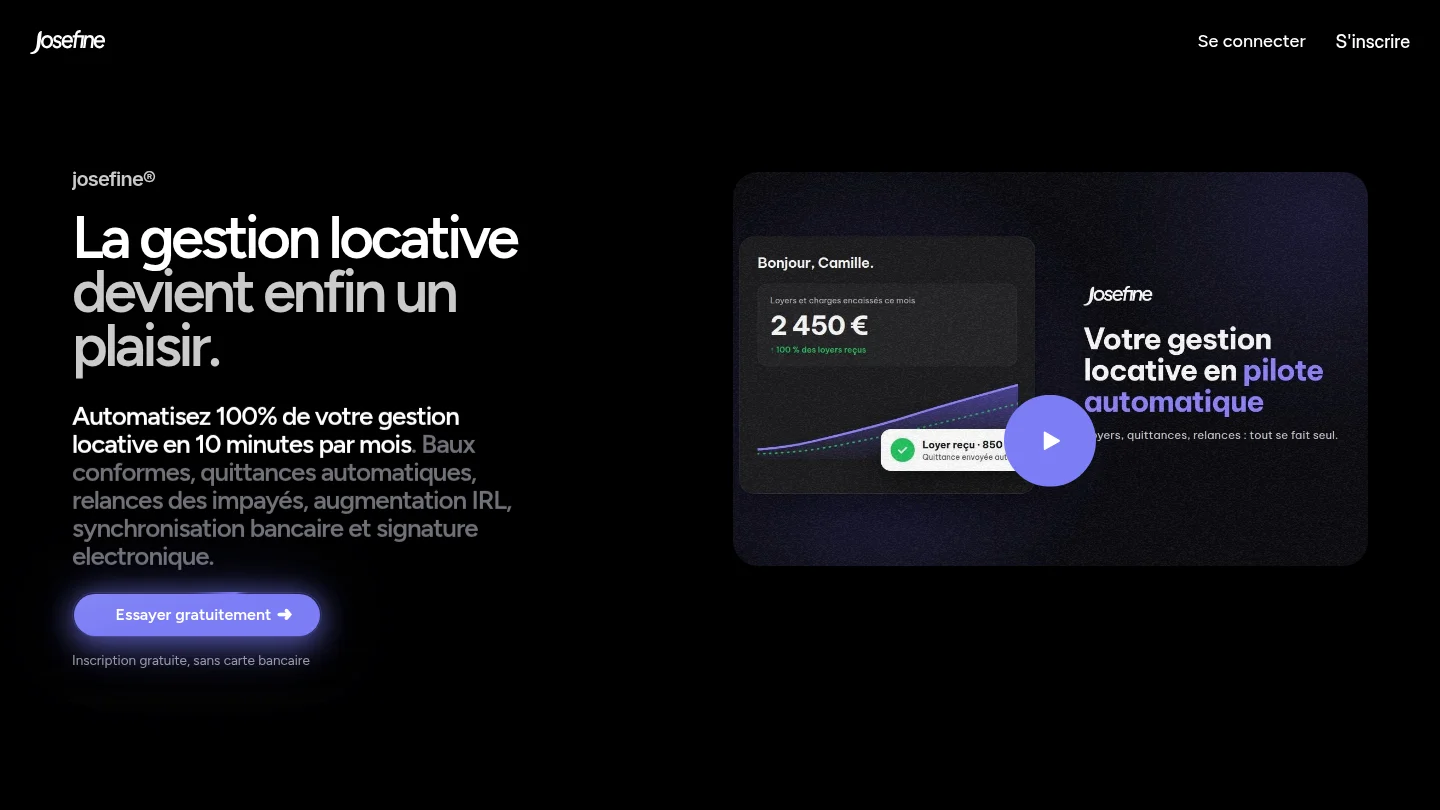
Avec notre outil de gestion locative, vous centralisez le suivi financier et synchronisez les loyers et les charges pour suivre la rentabilité nette de chaque bien. Vous pouvez évaluer la rentabilité locative de votre investissement à partir de données réunies au même endroit. Le montant cible reste à déterminer selon votre financement, votre fiscalité et votre capacité à couvrir les imprévus.
Questions fréquemment posées
Un flux de trésorerie négatif signifie-t-il que le projet est mauvais ?
Pas nécessairement, si vous avez choisi cet effort mensuel en connaissance de cause et qu’il reste compatible avec votre budget. Vérifiez toutefois le scénario après impôts, vacance et travaux.
Quel est le seuil minimum à viser ?
Pour ne pas ajouter d’argent chaque mois, visez au moins 0 € après impôts et provisions. Un montant positif crée une marge, mais aucun montant en euros ne convient à tous les biens.
Faut-il compter le remboursement du capital du crédit ?
Oui, le remboursement complet est une sortie d’argent et doit figurer dans le calcul de trésorerie. Distinguez-le de la rentabilité, qui mesure la performance du projet selon d’autres éléments.
Le calcul inclut-il les impôts ?
Calculez séparément le flux avant impôt et le flux après impôt, en tenant compte de votre situation fiscale. Pour la location nue, le régime choisi influe sur l’estimation à retenir.
Comment suivre la trésorerie d’un logement au fil du temps ?
Comparez les loyers encaissés aux charges, aux échéances de crédit et aux provisions pour dépenses futures. Notre outil de gestion locative centralise le suivi des revenus et des charges par logement.