
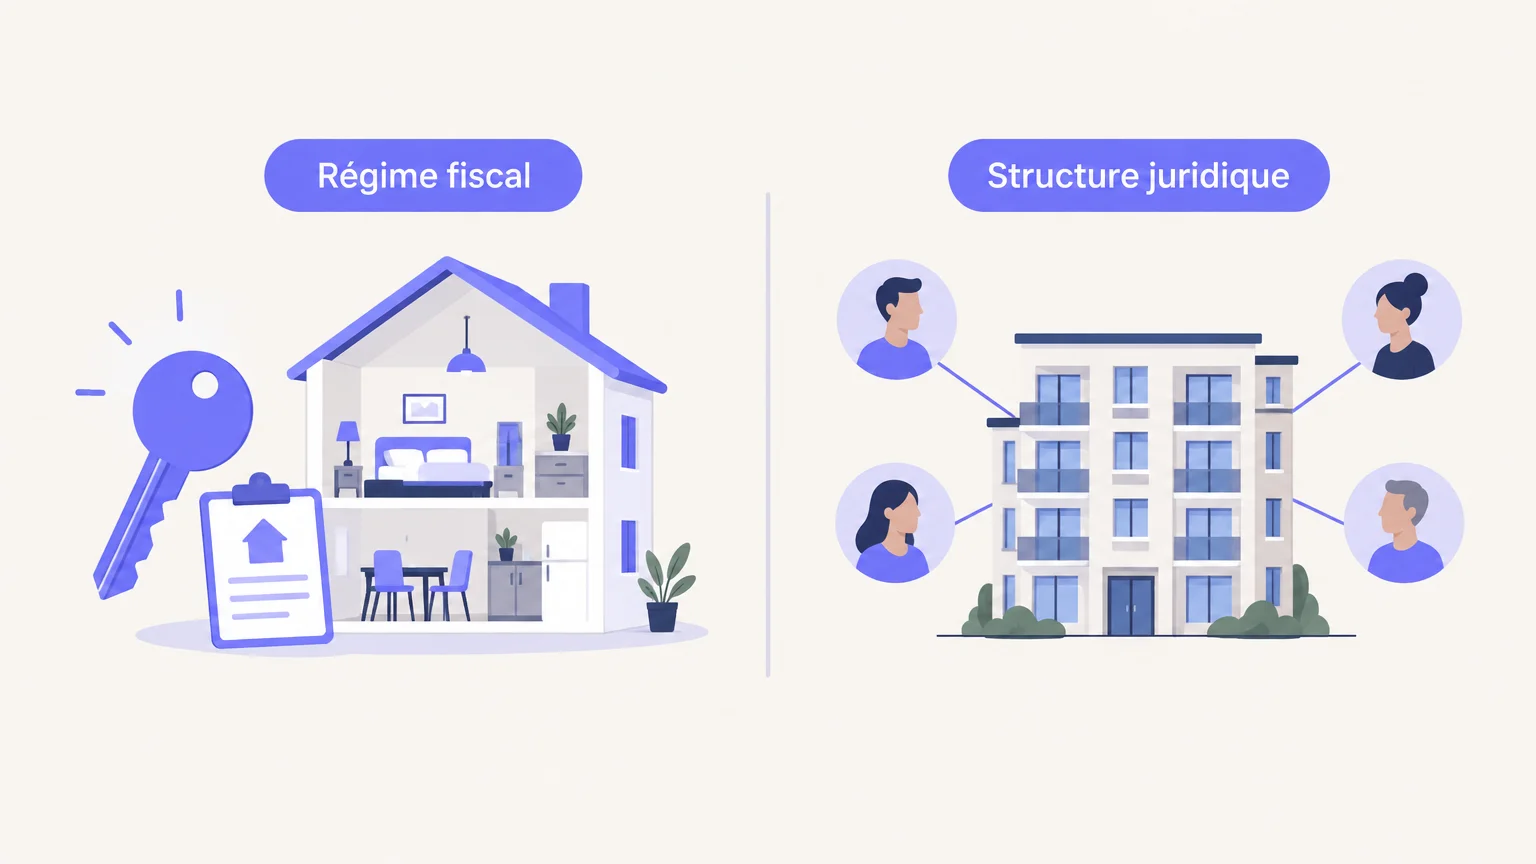
SCI ou LMNP : quelle option choisir quand vous préparez une location meublée ? La question compare deux notions différentes, et non deux statuts équivalents. Le LMNP désigne un régime fiscal applicable à une activité de location meublée. La SCI, elle, est une société qui détient le bien. Si vous envisagez cette seconde forme, notre article sur la location meublée en SCI précise les principaux points de vigilance.
En pratique, le bon choix dépend d’abord du nombre de propriétaires, de la façon dont vous souhaitez décider ensemble et de votre stratégie de sortie. Il faut aussi vérifier les conséquences fiscales de la location meublée. En France, cette activité relève des bénéfices industriels et commerciaux, ce qui peut modifier le traitement d’une société civile conçue pour détenir un patrimoine immobilier.
LMNP et SCI : deux notions qui ne désignent pas la même chose
Imaginez que vous achetiez un appartement seul pour le meubler et le louer. Vous pouvez le détenir en nom propre et déclarer les revenus de l’activité sous le régime fiscal adapté. Le terme LMNP décrit alors votre situation fiscale, pas une société créée pour posséder le logement.
Une SCI répond à une autre question : qui détient le bien et selon quelles règles les associés prennent-ils leurs décisions ? Elle fixe une organisation de propriété, de gestion et de transmission. Elle n’est pas, en elle-même, un statut LMNP. Une même opération se décrit donc en séparant la structure de détention du régime d’imposition des revenus.
Cette distinction évite une erreur fréquente : créer une SCI en pensant conserver automatiquement le traitement fiscal d’une location meublée en nom propre. Avant de choisir, établissez qui sera propriétaire, qui percevra les loyers et quelle activité la structure exercera réellement.
Une SCI qui loue régulièrement meublé relève de l’IS
Vous détenez déjà un logement en SCI et souhaitez le meubler pour le louer ? La conséquence fiscale mérite une vérification avant de commencer l’activité. La location meublée est commerciale sur le plan fiscal, contrairement à la location nue généralement associée à l’activité civile d’une SCI.
Dans sa FAQ LMNP de 2026, l’administration fiscale indique qu’une SCI qui loue régulièrement en meublé devient redevable de l’impôt sur les sociétés. La réponse officielle précise également que les indivisions ne relèvent généralement pas du régime micro-BIC simplifié, sauf cas particuliers, et sont imposées au réel. Consultez la FAQ officielle LMNP avant de bâtir votre prévisionnel.
L’IS change la manière dont les résultats sont imposés et conservés dans la société. La fiscalité de la revente peut aussi différer de celle d’une détention personnelle. Il faut donc comparer le coût global sur la durée prévue, plutôt que de regarder uniquement l’impôt dû sur les loyers une année donnée.
Si votre projet combine SCI et location meublée, nous vous conseillons de faire valider le montage par un notaire ou un expert-comptable avant l’achat. Pour la gestion courante, nous centralisons aussi les loyers, les charges et les documents locatifs, quelle que soit la structure retenue.
Nom propre, indivision ou SARL de famille : quelles différences ?
Vous investissez seul ? La détention en nom propre évite de créer une société pour posséder le logement. Elle convient souvent à un projet simple, lorsque vous souhaitez conserver directement la maîtrise du bien et de ses revenus.
Si plusieurs personnes achètent ensemble sans créer de société, elles peuvent détenir le logement en indivision. Chacun possède une quote-part et les décisions communes s’organisent selon les règles applicables à l’indivision. Cette solution évite la constitution d’une société, mais les désaccords et les règles fiscales propres à ce cadre sont à anticiper.
La SARL de famille est une société commerciale à envisager lorsque des membres d’une même famille veulent investir ensemble dans la location meublée. Sous conditions, elle peut opter pour l’impôt sur le revenu. Elle implique toutefois une organisation sociétaire, des statuts et une gestion comptable plus structurée qu’une détention directe. Vérifiez l’éligibilité des associés et les conséquences fiscales avec un professionnel avant de retenir cette option.
La SCI et la SARL de famille ne sont donc pas interchangeables. La première est une société civile, tandis que la seconde relève d’une forme commerciale. Pour une activité meublée, comparez surtout la fiscalité applicable, les modalités de décision et les conséquences d’une vente ou d’une transmission.
Le régime fiscal LMNP se choisit séparément de la structure
Une fois le propriétaire identifié, il reste à examiner la fiscalité des loyers. Pour une location meublée exercée en nom propre, les revenus sont imposés dans la catégorie des BIC. Selon les recettes et les dépenses, le bailleur peut relever du micro-BIC ou opter pour le régime réel lorsque les conditions le permettent.
La fiche des Notaires de France, mise à jour le 16 octobre 2025, rappelle que le régime réel permet de déduire les charges selon les règles applicables, tandis que le micro-BIC fonctionne avec un abattement forfaitaire. Ces options ne se confondent pas avec le choix entre une détention directe et une société. Pour comprendre les régimes liés à la location nue, consultez aussi notre page sur le micro-foncier ou régime réel, qui traite d’un cadre fiscal différent du LMNP.
La qualification LMNP ou LMP est elle aussi distincte de la forme de détention. La fiche Service Public vérifiée le 21 février 2026 rappelle que le caractère professionnel dépend notamment de seuils de recettes et de leur comparaison avec les autres revenus du foyer. La fiche de Service Public détaille ces conditions.
Ne choisissez donc pas une SCI simplement pour accéder au régime réel, ni une SARL de famille uniquement pour alléger une année d’imposition. Faites comparer les revenus, les charges, la durée de détention prévue et le coût d’une éventuelle revente. Pour suivre ces éléments après l’achat, nous proposons une gestion locative qui centralise les documents et le suivi financier du bien.
Comment décider avant d’acheter le logement ?
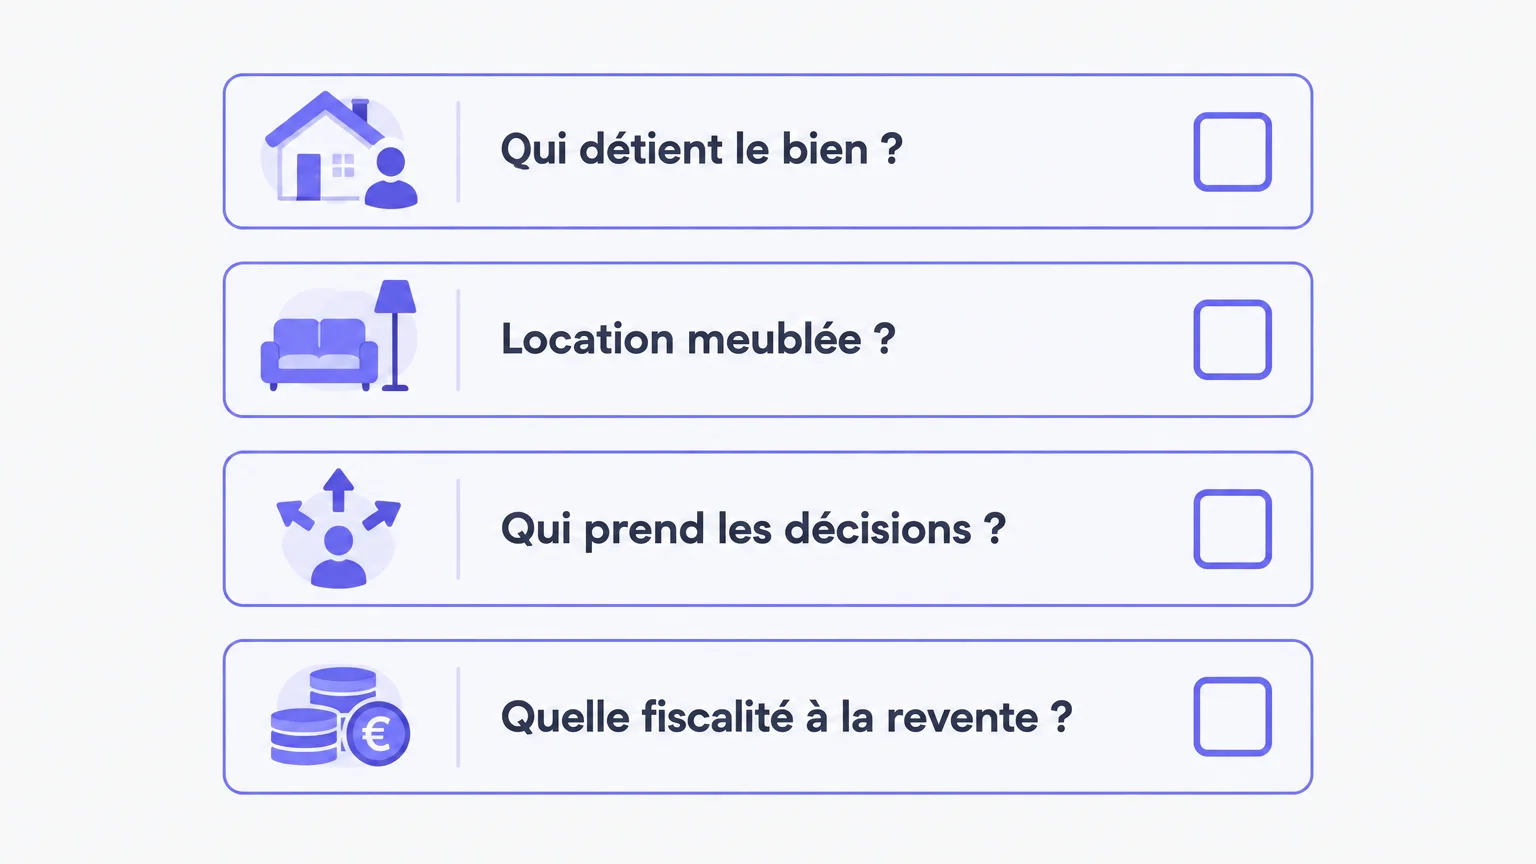
Vous hésitez encore ? Commencez par écrire le nom de chaque futur propriétaire, puis indiquez la part que chacun détiendra. Ce premier exercice permet souvent d’écarter les montages qui ne correspondent pas à votre situation familiale ou à votre manière de gérer les décisions.
Ensuite, précisez le type de location envisagé, la durée de détention et la personne qui assurera la gestion. Si vous achetez à plusieurs, prévoyez aussi les règles en cas de désaccord, de départ d’un associé ou de vente. Les questions à se poser avant un investissement locatif aident à cadrer ces choix avant de vous engager.
- Seul et projet simple : étudiez d’abord la détention en nom propre et le régime fiscal de la location meublée.
- Plusieurs propriétaires sans société : examinez les règles de l’indivision et les décisions à organiser ensemble.
- Projet familial structuré : comparez la SARL de famille avec les autres options, en vérifiant les conditions fiscales et la gestion attendue.
- SCI déjà créée : vérifiez l’incidence d’une location meublée sur son imposition avant de démarrer.
Enfin, faites chiffrer plusieurs scénarios avec les mêmes hypothèses de loyers, de charges, de financement et de revente. Un notaire ou un expert-comptable peut vérifier les règles applicables à votre situation et repérer les conséquences qu’un simple calcul de rentabilité locative ne montre pas.
Le bon choix dépend du projet immobilier
Pour louer meublé seul, la détention en nom propre est souvent la piste la plus simple à étudier. À plusieurs, l’indivision ou une société peuvent organiser la propriété, mais chacune entraîne des règles différentes. Le statut juridique et fiscal se choisit en séparant la structure de détention, la fiscalité des loyers et la stratégie de revente. En cas de SCI, vérifiez en particulier les conséquences de la location meublée avant de commencer.
Suivez la rentabilité de votre location
Une fois la structure choisie, le suivi des loyers, des charges et des documents locatifs devient essentiel pour garder une vision claire de votre investissement. Nous avons conçu Josefine pour centraliser ces tâches et automatiser une partie de la gestion quotidienne, sans remplacer les conseils d’un professionnel de la fiscalité.
Notre outil synchronise les opérations bancaires, suit les revenus et charges par bien et rassemble les documents utiles à votre gestion. Nous sommes investisseurs immobiliers depuis 11 ans et gérons nous-mêmes 17 appartements répartis dans 5 départements français. Vous pouvez évaluer la rentabilité de votre investissement locatif et suivre vos données dans un espace centralisé.
Questions fréquemment posées
Peut-on faire du LMNP dans une SCI ?
Le LMNP est un régime fiscal, tandis que la SCI est une structure de détention. Une SCI qui loue régulièrement en meublé devient redevable de l’impôt sur les sociétés.
Quel statut choisir pour louer meublé seul ?
La détention en nom propre est souvent la solution la plus simple à examiner pour un projet individuel. Comparez ensuite le régime fiscal applicable et vos charges prévisionnelles.
L’indivision permet-elle de louer un logement meublé ?
Oui, plusieurs propriétaires peuvent détenir ensemble un logement en indivision et le louer meublé. Il faut anticiper les décisions communes et le régime fiscal applicable à cette situation.
La SARL de famille convient-elle à la location meublée ?
Elle peut être étudiée pour un projet familial de location meublée, sous réserve de respecter les conditions propres à cette forme de société. Ses formalités et sa gestion sont plus structurées qu’une détention en nom propre.
Le LMNP est-il une forme juridique ?
Non, le LMNP désigne une qualification fiscale liée à la location meublée exercée par un bailleur non professionnel. La forme de détention, par exemple en nom propre ou via une société, est une question distincte.