
Un rendement brut séduisant suffit-il à rendre un logement rentable ? Pas nécessairement : le prix d’achat, les charges, les périodes sans locataire et le crédit modifient le résultat. Nous vous invitons à commencer par les questions à se poser avant d’investir dans l’immobilier locatif, puis à confronter vos hypothèses aux caractéristiques du bien et du secteur.
Les conseils pour investir dans le locatif les plus utiles consistent à examiner le projet dans son ensemble, plutôt qu’à retenir un seul indicateur. Dans son bilan consacré au marché locatif privé, BPCE indique qu’en 2025, 45 % des bailleurs privés interrogés considèrent la rentabilité comme un critère décisif. Ce chiffre décrit leurs réponses, pas la performance d’un logement en particulier : chaque achat exige donc ses propres calculs, selon l’étude de BPCE.
1. Le secteur peut-il soutenir une demande locative durable ?
Un appartement bien rénové dans une rue où les logements restent longtemps vides ne répond pas forcément à votre objectif. Commencez par repérer les locataires susceptibles de chercher dans ce secteur : étudiants, salariés, familles ou personnes en mobilité. Vérifiez ensuite les loyers réellement pratiqués pour des logements comparables, la proximité des transports et des services, ainsi que les annonces qui restent en ligne.
Les données nationales donnent un contexte, mais elles ne remplacent pas l’observation du quartier. Le rapport du SDES publié en septembre 2026, qui porte sur l’année 2025, situe les logements vacants à 7,6 % du parc. Ce taux à l’échelle de la France ne prédit pas la vacance d’une rue ou d’un type de logement précis. Pour votre étude, rapprochez cet indicateur des annonces locales, des loyers constatés et du profil des ménages, en consultant le rapport du SDES.
La typologie du bien compte autant que son adresse. Une grande surface peut attirer des familles dans un secteur résidentiel, tandis qu’un petit logement peut viser des étudiants près d’un campus. Évaluez le choix entre location vide et meublée selon la demande observée, les équipements nécessaires et le temps de rotation entre locataires. Pour approfondir le choix du logement, consultez notre article sur choisir un bien immobilier à acheter pour le louer.
2. Quel rendement reste-t-il après les coûts du projet ?
Prenons un exemple hypothétique : un projet revient à 200 000 euros, frais et travaux initiaux inclus, et le loyer envisagé atteint 850 euros par mois hors charges. Le loyer annuel théorique est de 10 200 euros, soit un rendement brut de 5,1 % sur le coût total. Ce chiffre aide à comparer des biens, mais ne tient pas encore compte des dépenses récurrentes ni des périodes sans loyer.
Pour approcher le rendement net, déduisez les coûts qui restent à la charge du propriétaire : taxe foncière, charges de copropriété non récupérables, assurance, entretien et frais de gestion éventuels. Ajoutez une hypothèse raisonnable de vacance locative. Divisez ensuite le revenu annuel ainsi estimé par le coût global d’acquisition, et multipliez par 100. Présentez vos hypothèses séparément, afin de voir quel poste pèse le plus sur le résultat.
Le rendement net ne répond pas à lui seul à la question de la trésorerie. Pour celle-ci, soustrayez aussi les mensualités du crédit et les impôts estimés aux sommes effectivement encaissées. Un bien peut afficher un rendement net correct tout en nécessitant un effort d’épargne chaque mois. Pour structurer ces éléments, nous vous aidons à estimer le flux de trésorerie d’un investissement locatif.
Réalisez au moins deux simulations : une situation attendue et une version prudente avec un loyer inférieur à l’estimation, des charges plus élevées ou un mois sans locataire. Si le projet ne tient que dans le scénario le plus favorable, revoyez le prix d’achat, les travaux ou le mode de location avant de vous engager.
3. Le financement laisse-t-il une marge de sécurité ?
Imaginez que le loyer couvre presque la mensualité calculée, mais que vous deviez encore payer l’assurance, les charges non récupérables et des réparations. Comparez le coût total du crédit, assurance comprise, aux loyers réellement encaissables. Intégrez également vos autres emprunts et votre épargne disponible, car une réserve financière permet d’absorber les dépenses imprévues.
Demandez plusieurs simulations de financement avec des durées et des niveaux d’apport différents. Une mensualité réduite par un prêt plus long peut alléger la trésorerie immédiate, mais augmente généralement le coût total du crédit. À l’inverse, un apport plus important réduit le montant emprunté, tout en diminuant la réserve que vous pourriez garder pour les travaux et les périodes de vacance.
Testez la résistance du projet en modifiant une hypothèse à la fois : quelques semaines sans loyer, une réparation importante ou un coût d’assurance supérieur à votre estimation. Vérifiez aussi que l’opération reste compatible avec votre budget personnel. Si un seul incident vous oblige à vendre dans l’urgence, le montage manque de marge de sécurité.
4. Quel régime fiscal correspond au mode de location choisi ?
À projet comparable, le résultat après impôt dépend notamment du type de location, du mode de détention, des dépenses déductibles et de votre situation fiscale. Comparez la location vide et la location meublée en intégrant leurs conséquences pratiques, comme l’achat du mobilier, son remplacement et le suivi administratif. Ne choisissez pas un régime sur la seule promesse d’une économie d’impôt.
Préparez une estimation sur plusieurs années, et pas seulement pour la première déclaration. Recensez les recettes, les charges, les intérêts d’emprunt et les dépenses de travaux, puis vérifiez les règles applicables à votre situation pour l’année concernée. En 2026, les seuils et dispositions fiscales doivent être confirmés à partir des sources officielles en vigueur ou avec un professionnel compétent avant toute décision.
Ajoutez les conséquences fiscales à votre simulation de trésorerie. Un régime peut réduire le revenu imposable sans améliorer immédiatement les sommes disponibles pour payer les mensualités. Pour un achat via une société ou un projet partagé, évaluez également les frais de constitution et de suivi, ainsi que les conditions de revente et de transmission.
5. Vacance, travaux et gestion sont-ils chiffrés ?
Une réparation de chaudière ou une fuite dans une salle de bains peut bouleverser la trésorerie si aucune réserve n’est prévue. Avant l’achat, inspectez l’état du logement et des parties communes, demandez les documents disponibles sur les travaux et faites chiffrer les interventions nécessaires. Distinguez les travaux urgents de ceux qui améliorent le confort ou réduisent les dépenses énergétiques.
Prévoyez également le coût du temps consacré aux annonces, aux visites, au choix des candidats, aux documents et aux échanges avec les locataires. Si vous louez un meublé loin de votre domicile, intégrez les frais de délégation à la simulation. La page consacrée à la gestion locative meublée peut vous aider à examiner ce poste, sans le confondre avec le rendement brut.
Pour suivre plusieurs échéances sans perdre de vue les encaissements et les dépenses, nous avons conçu Josefine autour de la gestion locative et du suivi financier par logement. Nos fondateurs investissent depuis 11 ans et gèrent 17 appartements répartis dans 5 départements français. Leur cabinet a accompagné plus de 9 millions d’euros d’investissements, ce qui décrit des projets accompagnés et non une performance promise aux utilisateurs de la plateforme.
En 2026, une enquête publiée par les notaires indique qu’un Français sur trois interrogé attend 2027 pour décider d’investir dans le locatif. Ce résultat renseigne sur les intentions rapportées dans cette enquête, pas sur la demande de locataires dans votre secteur. Une décision solide repose donc toujours sur les loyers observés, les coûts propres au logement et un scénario prudent, comme le rappelle l’enquête des notaires.
6. Quelle vérification faire avant de formuler une offre ?
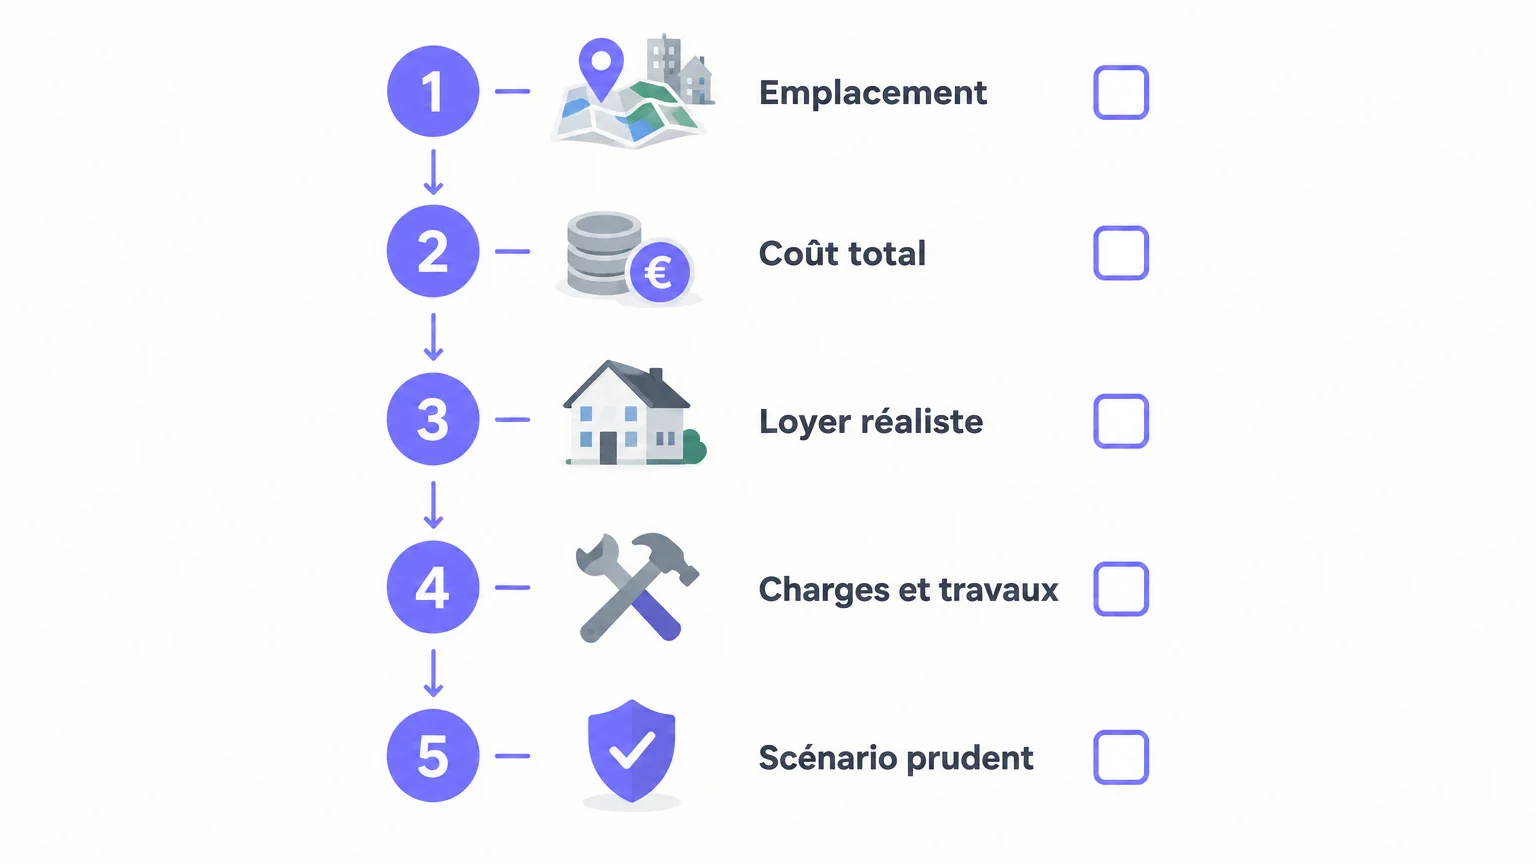
Avant de signer, rassemblez les chiffres et les documents qui fondent votre décision. Confirmez le coût d’acquisition complet, le loyer réaliste, les charges restant à votre charge, les travaux à prévoir et les règles applicables à la location. Faites ressortir les incertitudes plutôt que de les masquer dans une moyenne.
Vérifiez que le financement reste supportable dans un scénario moins favorable, puis notez la réserve nécessaire pour les réparations et la vacance. Si vous achetez en copropriété, examinez aussi les procès-verbaux et les dépenses votées ou envisagées. Enfin, confrontez le temps de gestion à vos disponibilités ou au coût d’une délégation.
Un investissement locatif rentable n’est pas seulement un logement qui affiche un rendement élevé sur une annonce. C’est un projet dont les hypothèses sont vérifiables et dont vous pouvez supporter les coûts, les imprévus et les obligations sur la durée prévue de détention.
Décider avec des hypothèses réalistes
Pour comparer des biens, partez de leur coût total, d’un loyer local vérifiable et des dépenses réellement supportées par le propriétaire. Ajoutez le financement, la fiscalité applicable et une marge pour la vacance et les travaux. Ces conseils pour réussir un investissement locatif vous donnent une base de décision plus solide qu’un rendement brut isolé.
Suivez la rentabilité réelle de votre bien
Une fois le logement loué, le suivi des encaissements et des charges permet de comparer les résultats à vos prévisions. Nous avons conçu Josefine pour centraliser la gestion locative et suivre la rentabilité par bien. Nos fondateurs gèrent eux-mêmes un portefeuille de 17 appartements dans 5 départements français.
Pour examiner votre projet avant l’achat, vous pouvez calculer la rentabilité locative à partir de vos hypothèses. Notre outil de gestion locative automatise aussi des tâches comme l’envoi des quittances, les relances et le suivi des loyers et charges. Vous gardez ainsi une vision structurée des flux liés à chaque logement, en complément de vos vérifications sur le financement, les travaux et la fiscalité.
Questions fréquemment posées
Quel rendement faut-il viser pour un investissement locatif ?
Il n’existe pas de rendement cible valable pour tous les logements et tous les investisseurs. Comparez le rendement net et la trésorerie après crédit, charges et impôts estimés.
Comment calculer la rentabilité d’un bien locatif ?
Divisez les revenus annuels estimés par le coût global de l’opération, puis multipliez par 100. Pour obtenir une estimation plus utile, déduisez aussi les charges, l’entretien et une hypothèse de vacance locative.
Faut-il choisir une location vide ou meublée ?
Comparez la demande locale, le coût des équipements, le temps de gestion et les règles fiscales applicables. Le choix dépend du logement et de votre stratégie, pas uniquement du loyer affiché.
Quels coûts oublier le moins souvent dans une simulation ?
Incluez les frais d’acquisition, les charges non récupérables, la taxe foncière, l’assurance, les travaux et la gestion éventuelle. Réservez aussi une marge pour les périodes sans locataire et les réparations imprévues.
Comment suivre les revenus et dépenses après l’achat ?
Conservez les justificatifs et rapprochez régulièrement loyers encaissés, charges et échéances. Josefine centralise ces éléments et permet de suivre la rentabilité par logement.