
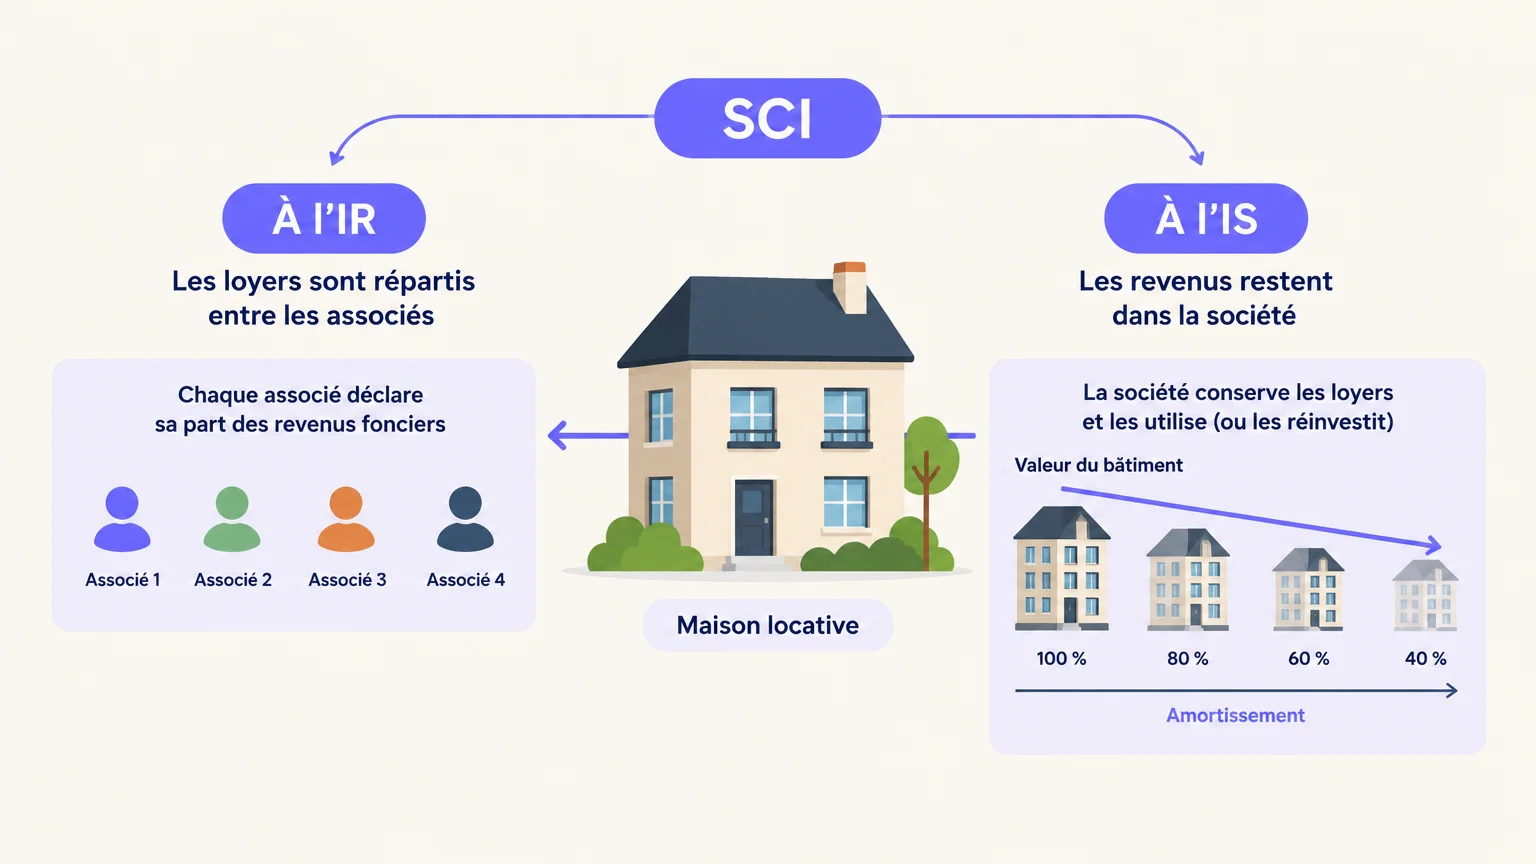
Créer une société civile immobilière ne réduit pas automatiquement votre facture fiscale. La SCI sert d’abord à détenir et gérer un bien à plusieurs ; la fiscalité d’une SCI dépend surtout du régime choisi, de la nature des loyers et de la stratégie de revente. Si vous arbitrez entre détention en SCI et location meublée, notre article SCI ou LMNP : quel statut choisir ? présente les différences entre ces cadres.
En France, la comparaison pertinente porte sur l’impôt payé chaque année, l’argent conservé ou distribué et le résultat obtenu à la vente. Une économie sur les loyers peut être compensée par une taxation plus élevée à la sortie. Il faut donc examiner le cycle complet du projet, plutôt qu’un seul exercice.
La SCI permet-elle réellement de payer moins d’impôts ?
Une SCI n’est pas, en elle-même, un dispositif de défiscalisation. Pour la location nue, elle relève généralement de l’impôt sur le revenu, sauf option pour l’impôt sur les sociétés ou situation imposant ce dernier régime.
À l’IR, la société calcule un résultat et chaque associé est imposé sur sa quote-part. Cette transparence fiscale signifie que l’impôt peut être dû même si la SCI conserve l’argent sur son compte. À l’IS, c’est d’abord la société qui paie l’impôt sur son bénéfice.
La SCI peut toutefois aider à organiser la détention d’un bien et à répartir les revenus entre associés. Ce rôle patrimonial ne crée pas, à lui seul, une réduction d’impôt : l’économie éventuelle découle des règles du régime applicable et des charges admises.
À l’IR, quelles charges la SCI peut-elle déduire ?
Imaginez une SCI qui loue un logement nu à deux associés. Son résultat imposable tient compte des loyers et des dépenses déductibles, puis chaque associé déclare sa part selon ses droits dans la société.
Au régime réel, les charges déductibles peuvent notamment inclure les frais de gestion, l’assurance, certaines taxes restant à la charge du propriétaire, les réparations admissibles et les intérêts d’emprunt. Les règles exigent que les dépenses se rattachent aux revenus locatifs et soient justifiées.
Le capital remboursé sur un emprunt n’est pas un intérêt déductible. Le prix d’achat du bien ne se déduit pas non plus comme une charge annuelle. Les travaux d’amélioration doivent être examinés selon leur nature, car toutes les dépenses ne suivent pas le même traitement.
Lorsque les charges admissibles dépassent les loyers, la SCI peut constater un déficit foncier. Son imputation dépend de conditions et de plafonds propres à la situation de la SCI et de ses associés. L’administration détaille notamment les règles applicables aux revenus d’une SCI.
Si vous hésitez entre une déduction de charges réelles et un abattement forfaitaire, vérifiez d’abord votre éligibilité au régime correspondant. Notre article permet de comparer le micro-foncier et le régime réel, deux modes de calcul à ne pas confondre.
À l’IS, l’amortissement baisse-t-il vraiment la note fiscale ?
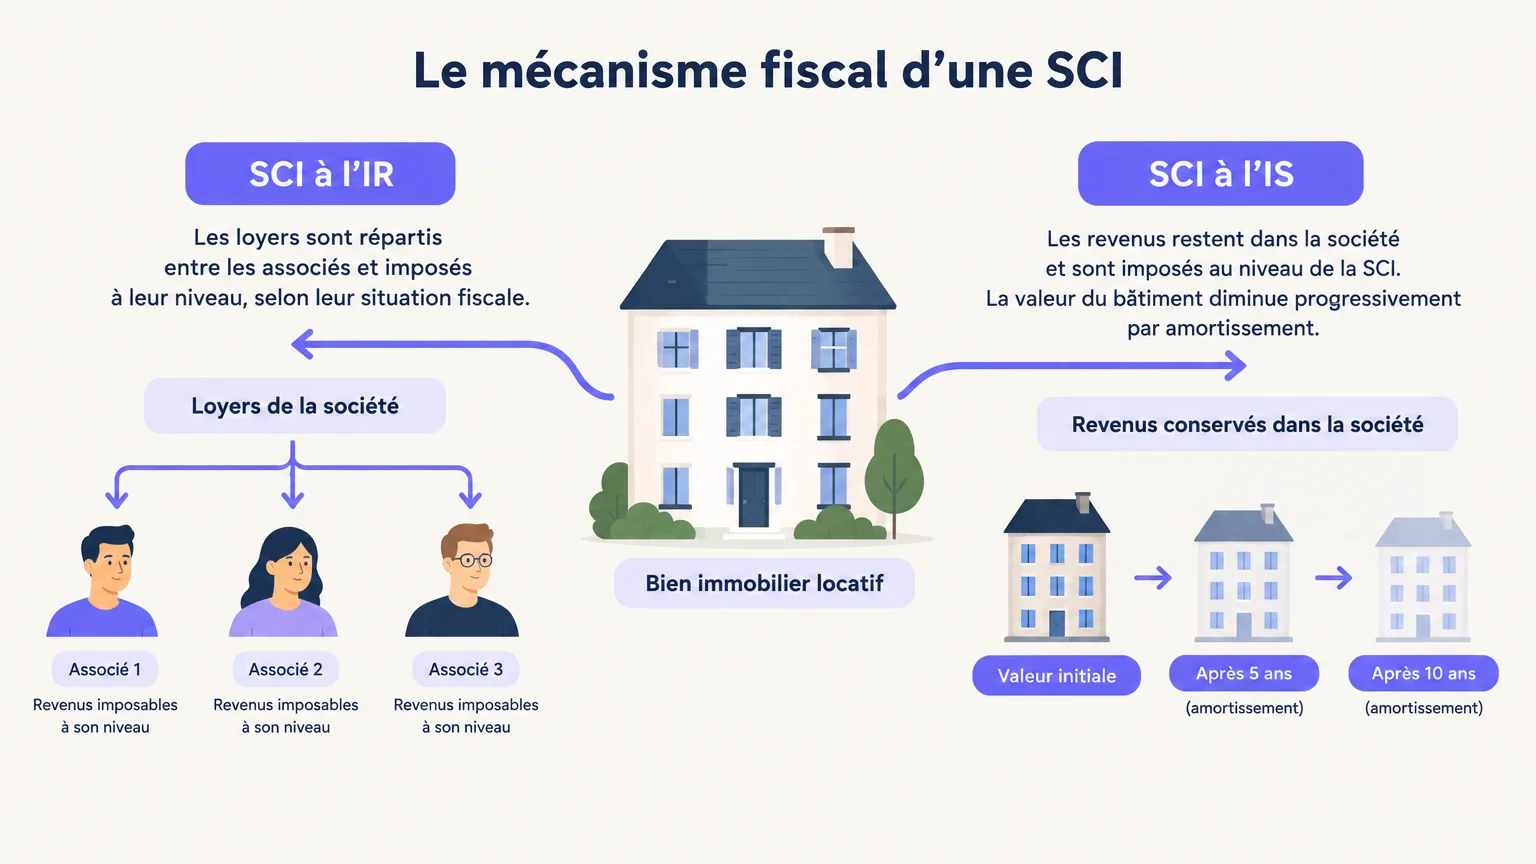
À l’IS, la SCI calcule son propre bénéfice imposable. Elle peut déduire certaines dépenses et comptabiliser l’amortissement de la construction, mais pas celui du terrain. Cet amortissement comptable réduit le bénéfice imposable pendant la période de location, sans équivaloir à une exonération définitive.
La différence compte aussi lorsque les associés veulent utiliser les loyers. Si la société conserve les bénéfices, l’impôt personnel sur les sommes distribuées n’intervient pas au même moment. Si elle verse des dividendes, ceux-ci peuvent être imposés chez les associés : il faut donc distinguer bénéfice de la société et argent réellement reçu.
La location meublée mérite une vérification particulière, car elle constitue une activité commerciale. L’administration considère qu’elle n’est plus accessoire lorsque sa part dépasse 10 % du chiffre d’affaires hors taxes de la SCI. Consultez les règles de la SCI et de ses activités avant de retenir ce montage.
Pour examiner ce cas, notre article sur la location meublée en SCI complète les repères généraux. Le choix du régime doit notamment tenir compte du type de bail et de la place de cette activité dans les recettes.
Que se passe-t-il lors de la revente du bien ?
La revente peut modifier le bilan de la comparaison. À l’IR, la plus-value immobilière est imposée au nom des associés, au prorata de leurs parts. Le régime des particuliers prévoit des abattements liés à la durée de détention, selon les règles en vigueur.
À l’IS, la vente du bien entre dans le résultat imposable de la société. Comme les amortissements diminuent sa valeur comptable, l’écart imposable à la cession peut être plus important que prévu. Une distribution ultérieure des sommes aux associés entraîne ensuite sa propre fiscalité.
Avant de choisir, estimez donc le prix de vente probable et la durée de détention envisagée. La plus-value d’une SCI à l’IR suit les règles applicables aux particuliers, un point utile pour comparer les deux régimes.
Comment comparer les deux régimes avant de choisir ?
Avant de retenir l’IR ou l’IS, posez-vous trois questions : aurez-vous besoin des loyers pour vos dépenses personnelles, combien de temps conserverez-vous le bien, et envisagez-vous de le revendre ou de le transmettre ? Vos réponses influencent le coût fiscal total.
- Revenus distribués : à l’IR, la quote-part de résultat est imposée chez les associés ; à l’IS, distinguez bénéfice de la SCI et sommes versées aux associés.
- Charges et travaux : vérifiez les dépenses effectivement déductibles et, à l’IS, les effets de l’amortissement sur le résultat futur.
- Horizon de détention : comparez l’impôt pendant la location avec celui qui pourrait s’appliquer à la revente.
Une annexe de l’Inspection générale des finances publiée en 2022 compare l’imposition de revenus de location meublée en SCI selon le régime retenu. Dans les configurations étudiées, elle relève un intérêt de l’IS pour l’imposition des revenus, ce qui ne suffit pas à conclure sur le coût global après distribution ou revente. (igf.finances.gouv.fr)
Préparez un scénario chiffré pour chaque option, sur la même durée et avec les mêmes hypothèses de loyers, de travaux et de revente. Si le projet inclut plusieurs biens ou une activité meublée, faites valider les conséquences par un professionnel du chiffre ou du droit fiscal.
À retenir sur l’imposition d’une SCI
La fiscalité de la SCI dépend du régime d’imposition, des charges admises, de l’usage des revenus et de la revente. L’IR peut convenir à une détention dont les associés déclarent directement les revenus ; l’IS mérite une comparaison complète lorsque l’amortissement et la conservation des bénéfices sont envisagés. Simulez les flux sur toute la durée du projet avant de choisir.
Suivez la rentabilité réelle de votre projet
Comparer l’IR et l’IS suppose de suivre précisément les loyers, les charges et les dépenses de chaque bien. Nous avons conçu Josefine pour aider les bailleurs à centraliser ces éléments et à garder une vision claire de leur gestion locative.
Notre outil rassemble les documents, suit les loyers et les charges, et calcule la rentabilité nette par bien. Un essai gratuit de 30 jours est disponible ; une carte bancaire est demandée à l’inscription, mais aucun prélèvement n’a lieu pendant l’essai, et vous pouvez résilier avant sa fin. Au régime réel, l’abonnement peut être déductible des revenus locatifs selon votre situation et votre régime fiscal. Faites confirmer ce point pour votre SCI, puis évaluer la rentabilité de votre investissement locatif.
Questions fréquemment posées
Une SCI permet-elle de défiscaliser automatiquement ?
Non, la SCI n’ouvre pas à elle seule droit à une réduction d’impôt. L’impôt dépend du régime choisi, des revenus, des charges admises et des opérations prévues.
Quelles charges peut-on déduire d’une SCI à l’IR ?
Au régime réel, certaines dépenses liées aux revenus locatifs, comme les intérêts d’emprunt, l’assurance ou les réparations admissibles, peuvent être déductibles. Chaque dépense doit respecter les règles fiscales et être justifiée.
L’IS est-il toujours plus avantageux pour une SCI ?
Non, l’amortissement peut réduire le bénéfice imposable pendant la location, mais il influence aussi le calcul fiscal à la revente. La distribution des bénéfices peut entraîner une imposition supplémentaire chez les associés.
La revente est-elle imposée de la même façon à l’IR et à l’IS ?
Non, à l’IR, la plus-value relève du régime immobilier des particuliers et est imposée chez les associés. À l’IS, la vente entre dans le résultat de la société, en tenant compte de la valeur comptable du bien.
Comment suivre les loyers et les charges d’une SCI ?
Conservez les justificatifs et rapprochez régulièrement les loyers encaissés des dépenses payées. Chez Josefine, nous centralisons les documents et le suivi financier pour aider les bailleurs à suivre la rentabilité de chaque bien.